


Guides & Ressources pratiques
Garantie FEI : comment le fonds européen sécurise un prêt bancaire

Par
Jullian Hoareau

Réponse d’un avocat en 2h
30 à 50% d’économie vs. cabinet
Profils sélectionnés par SWIM









Banques et assureurs interviennent souvent ensemble dans la vie d'une entreprise : un écart entre le contrat de financement et la police d'assurance peut laisser un risque sans couverture au moment où il se réalise.
Les prêts professionnels sont fréquemment conditionnés à une assurance décès, invalidité ou homme-clé dont les exclusions et la quotité doivent correspondre au risque réel.
La délégation de l'indemnité d'assurance au profit du prêteur organise le versement des sommes en cas de sinistre sur un bien financé ou donné en garantie.
L'assurance-crédit protège l'entreprise contre l'impayé de ses clients, selon des agréments, des limites de crédit et des délais de déclaration à respecter strictement.
Caution bancaire et assurance caution répondent à des exigences légales ou contractuelles, notamment en matière de marchés, de construction ou de professions réglementées.
Les entreprises qui distribuent des crédits ou des assurances doivent être immatriculées à l'ORIAS et respecter les règles de conseil et d'information de la DDA.
Le refus d'un assureur ou d'une banque de mobiliser une garantie se conteste au regard des clauses du contrat et des règles d'ordre public du Code des assurances.
Des avocats d'affaires indépendants et expérimentés, issus des meilleurs cabinets et directions juridiques, qui allient expertise pointue, sens du business et grande souplesse d'intervention.
Ils ont exercé chez
Nous sélectionnons rigoureusement les meilleurs profils pour chaque expertise.

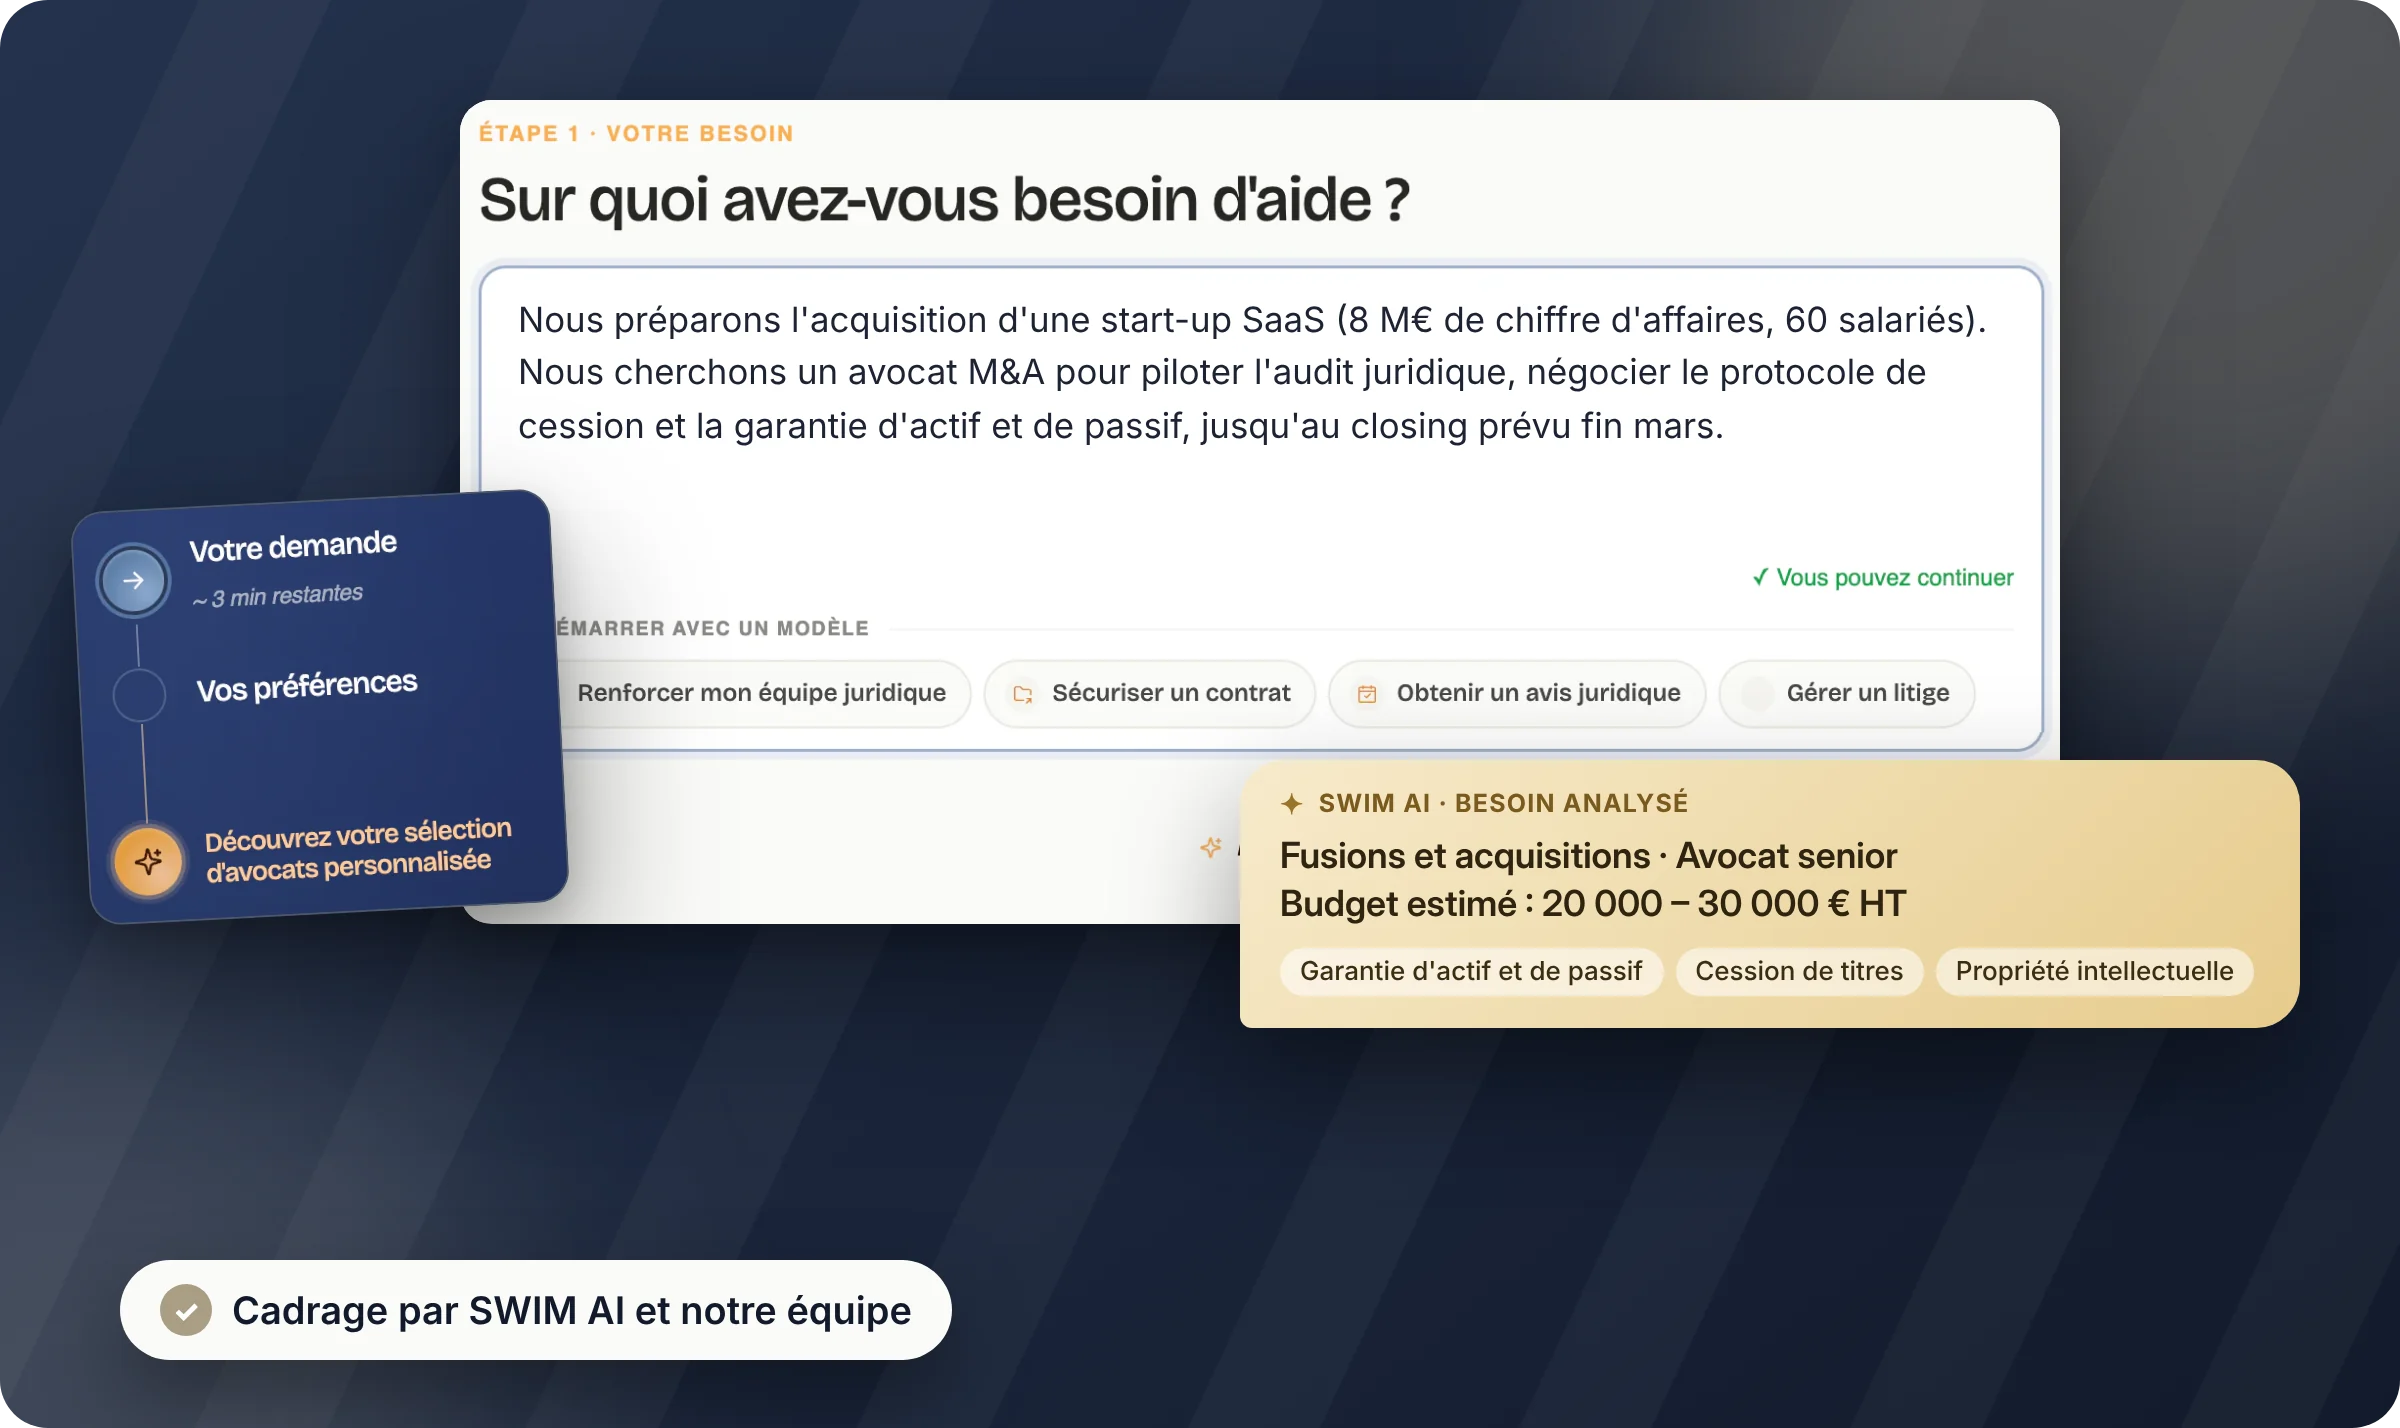
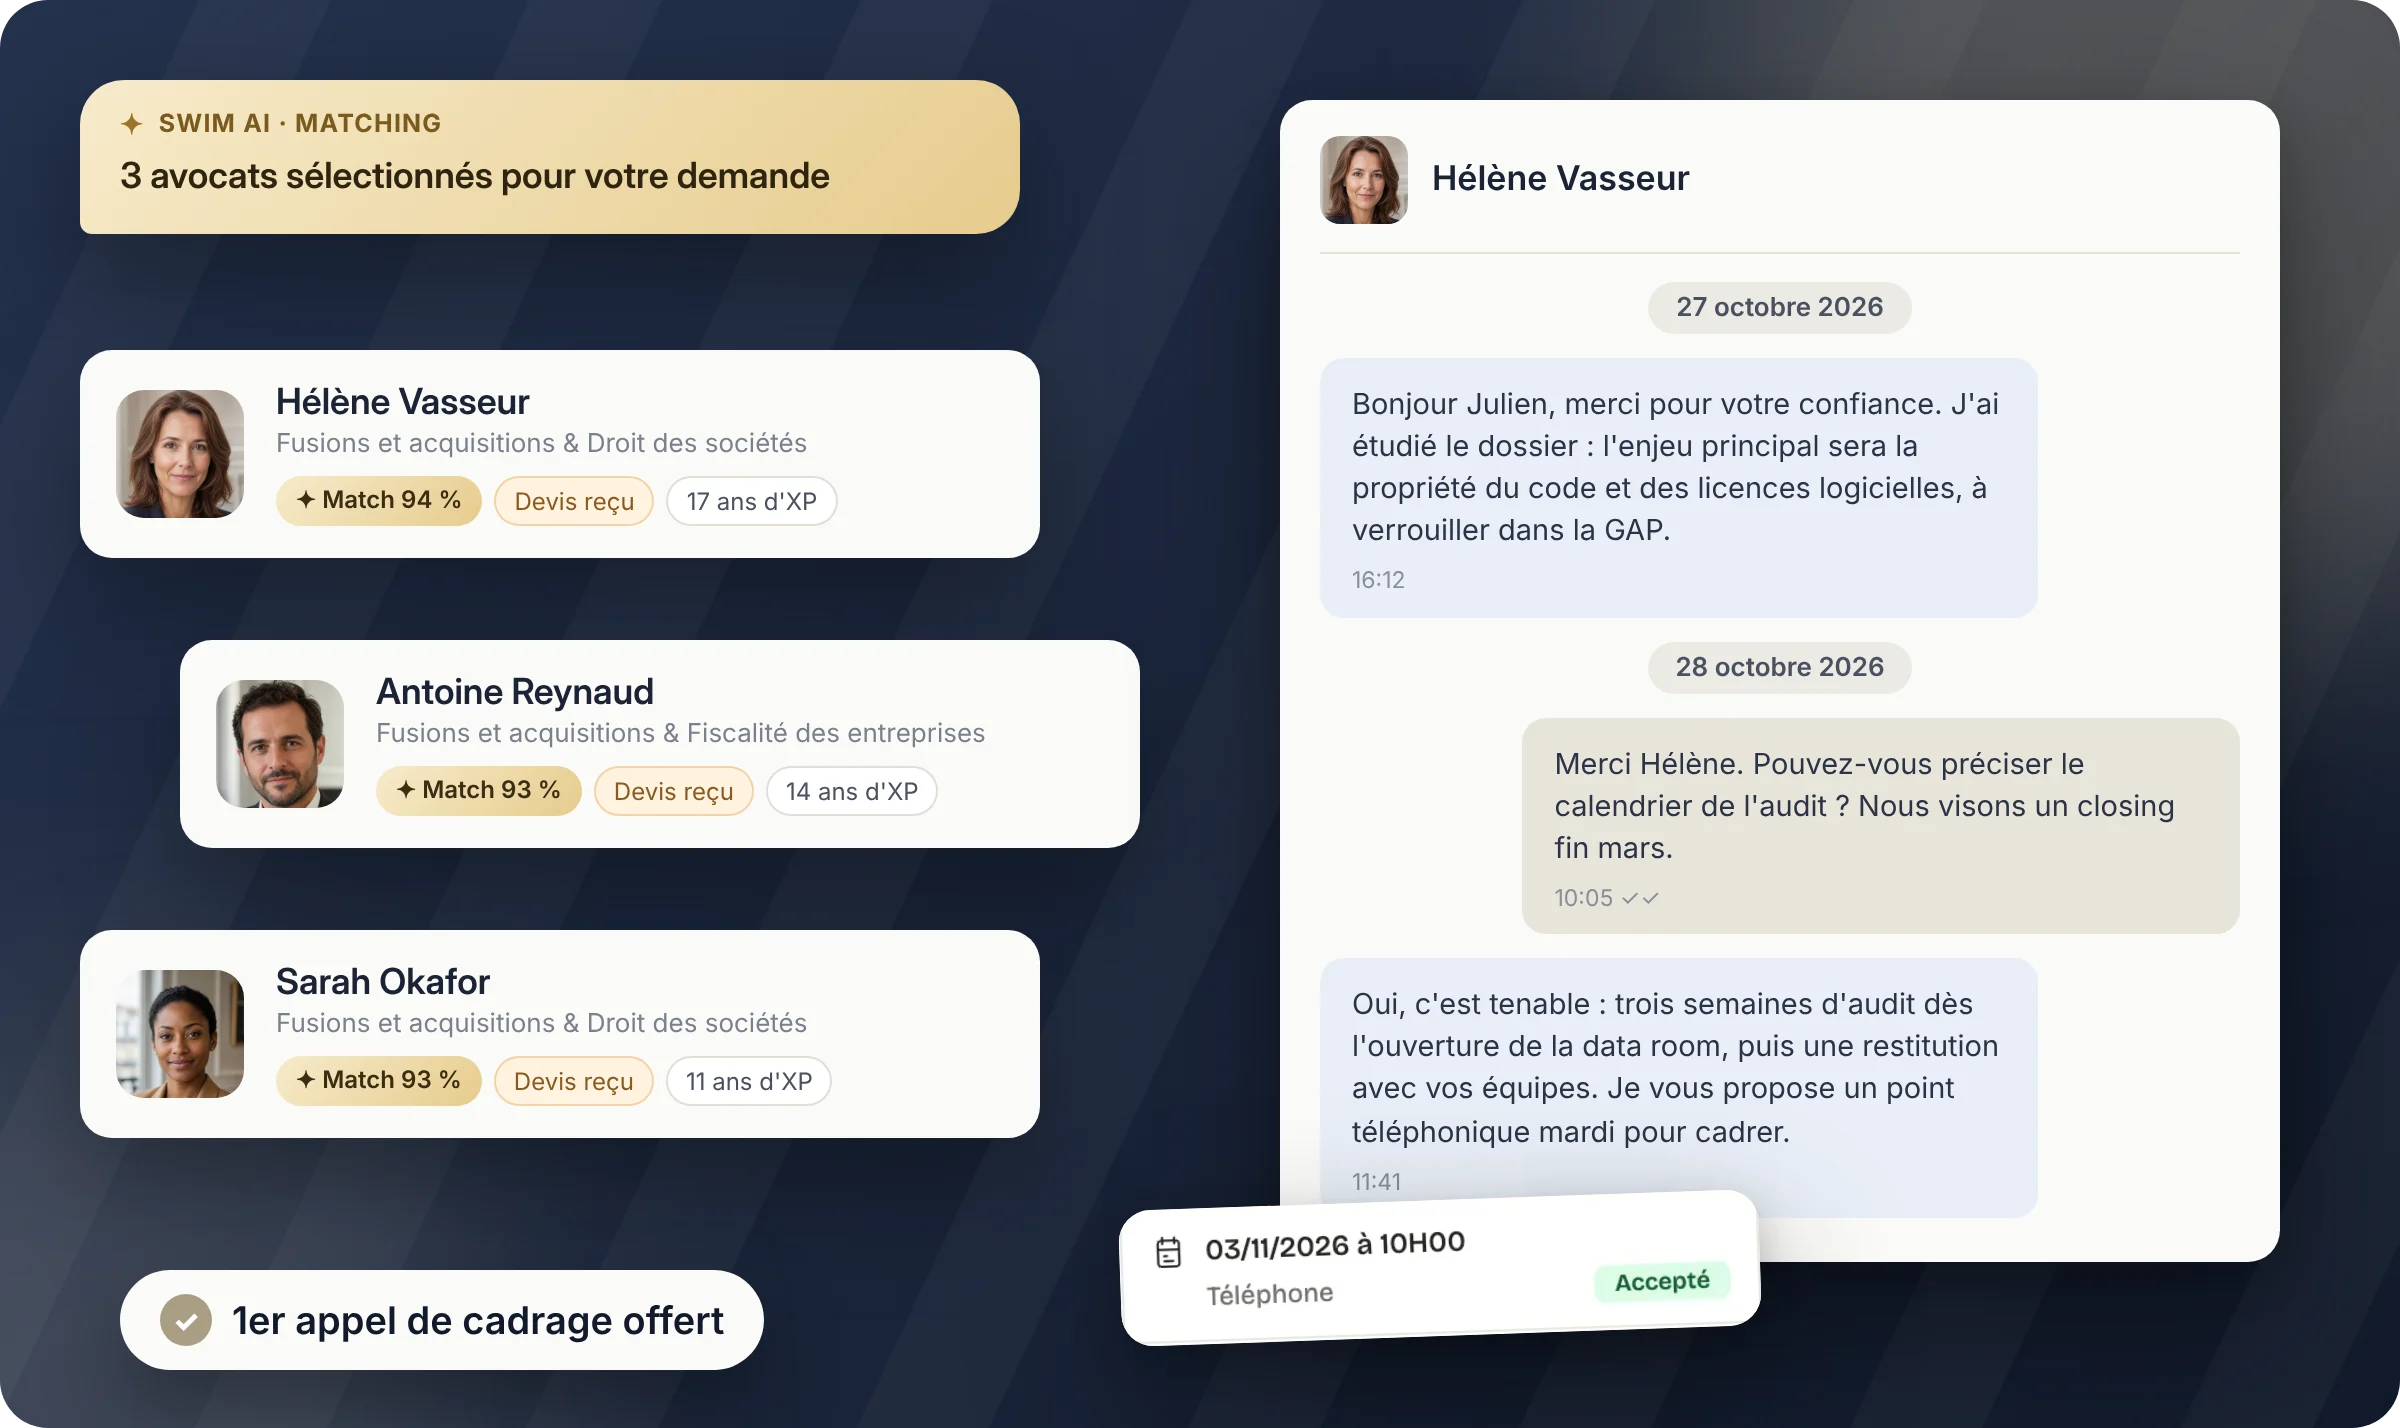
Un avocat droit bancaire et assurance conseille les entreprises sur les contrats qui les lient à la fois à leurs banques et à leurs assureurs. Il vérifie que les assurances exigées pour un prêt couvrent réellement le risque visé par la banque. Il négocie les polices d'assurance-crédit, les garanties financières et les délégations d'indemnité consenties aux prêteurs. Il accompagne aussi les sociétés qui distribuent des produits bancaires ou d'assurance, et il conteste les refus de garantie lorsqu'un sinistre survient.
Pour un dirigeant, ces sujets apparaissent souvent au pire moment : décès d'un associé, incendie d'un entrepôt financé à crédit, défaillance d'un client important. Si les contrats n'ont pas été rédigés de façon cohérente, l'indemnité attendue peut être réduite, retardée ou refusée, tandis que la banque continue d'exiger le remboursement. Une revue juridique en amont limite ce décalage.
Un contrat de prêt impose souvent à l'emprunteur d'assurer les biens financés, de désigner la banque comme bénéficiaire et de maintenir ces garanties pendant toute la durée du crédit. La police d'assurance, de son côté, comporte des exclusions, des franchises et des plafonds. Un avocat compare les deux documents, signale les écarts et propose les ajustements à négocier avec l'assureur ou le prêteur. Ce travail est particulièrement utile lors d'une acquisition, d'un refinancement ou d'un changement d'assureur.
La déclaration d'un sinistre, la contestation d'un refus de prise en charge ou la mise en jeu d'une caution obéissent à des délais courts, dont la prescription biennale du Code des assurances. SWIM LEGAL vous présente sous 48h un ou plusieurs avocats spécialisés, issus des meilleurs cabinets d'affaires, choisis selon votre secteur, la nature du contrat en cause et l'urgence de la situation.
Les honoraires sont transparents, très souvent au forfait, de 30 à 50 % moins cher que les cabinets traditionnels. Le coût de l'intervention reste ainsi proportionné aux montants en jeu, y compris pour un litige de taille intermédiaire.
Pour les prêts professionnels, la banque fixe librement les garanties qu'elle exige, mais l'entreprise peut négocier une assurance déléguée auprès d'un autre assureur. Il convient alors de démontrer que la couverture proposée offre un niveau de protection équivalent. Cette négociation se mène de préférence avant la signature de l'offre.
La contestation repose sur l'analyse du contrat, des déclarations faites lors de la souscription et des circonstances du sinistre. Une clause d'exclusion n'est valable que si elle est formelle et limitée. Une démarche amiable argumentée précède généralement l'action judiciaire.
Une entreprise qui présente ou propose des contrats d'assurance contre rémunération exerce en principe une activité d'intermédiation. Elle doit alors être immatriculée à l'ORIAS, sauf exemption prévue par les textes, et respecter les obligations d'information et de conseil applicables.
Nos avocats viennent des meilleurs cabinets d'affaires ; chacun est retenu individuellement pour votre dossier et mobilisable sous 48h. Honoraires transparents, très souvent au forfait, de 30 à 50 % moins cher que les cabinets traditionnels. Un seul interlocuteur couvre vos enjeux bancaires et d'assurance.
Chaque avocat est validé en amont pour sa pratique reconnue dans son champ d'expertise. Vous gagnez un temps précieux et échangez directement avec un interlocuteur déjà aguerri à vos problématiques.
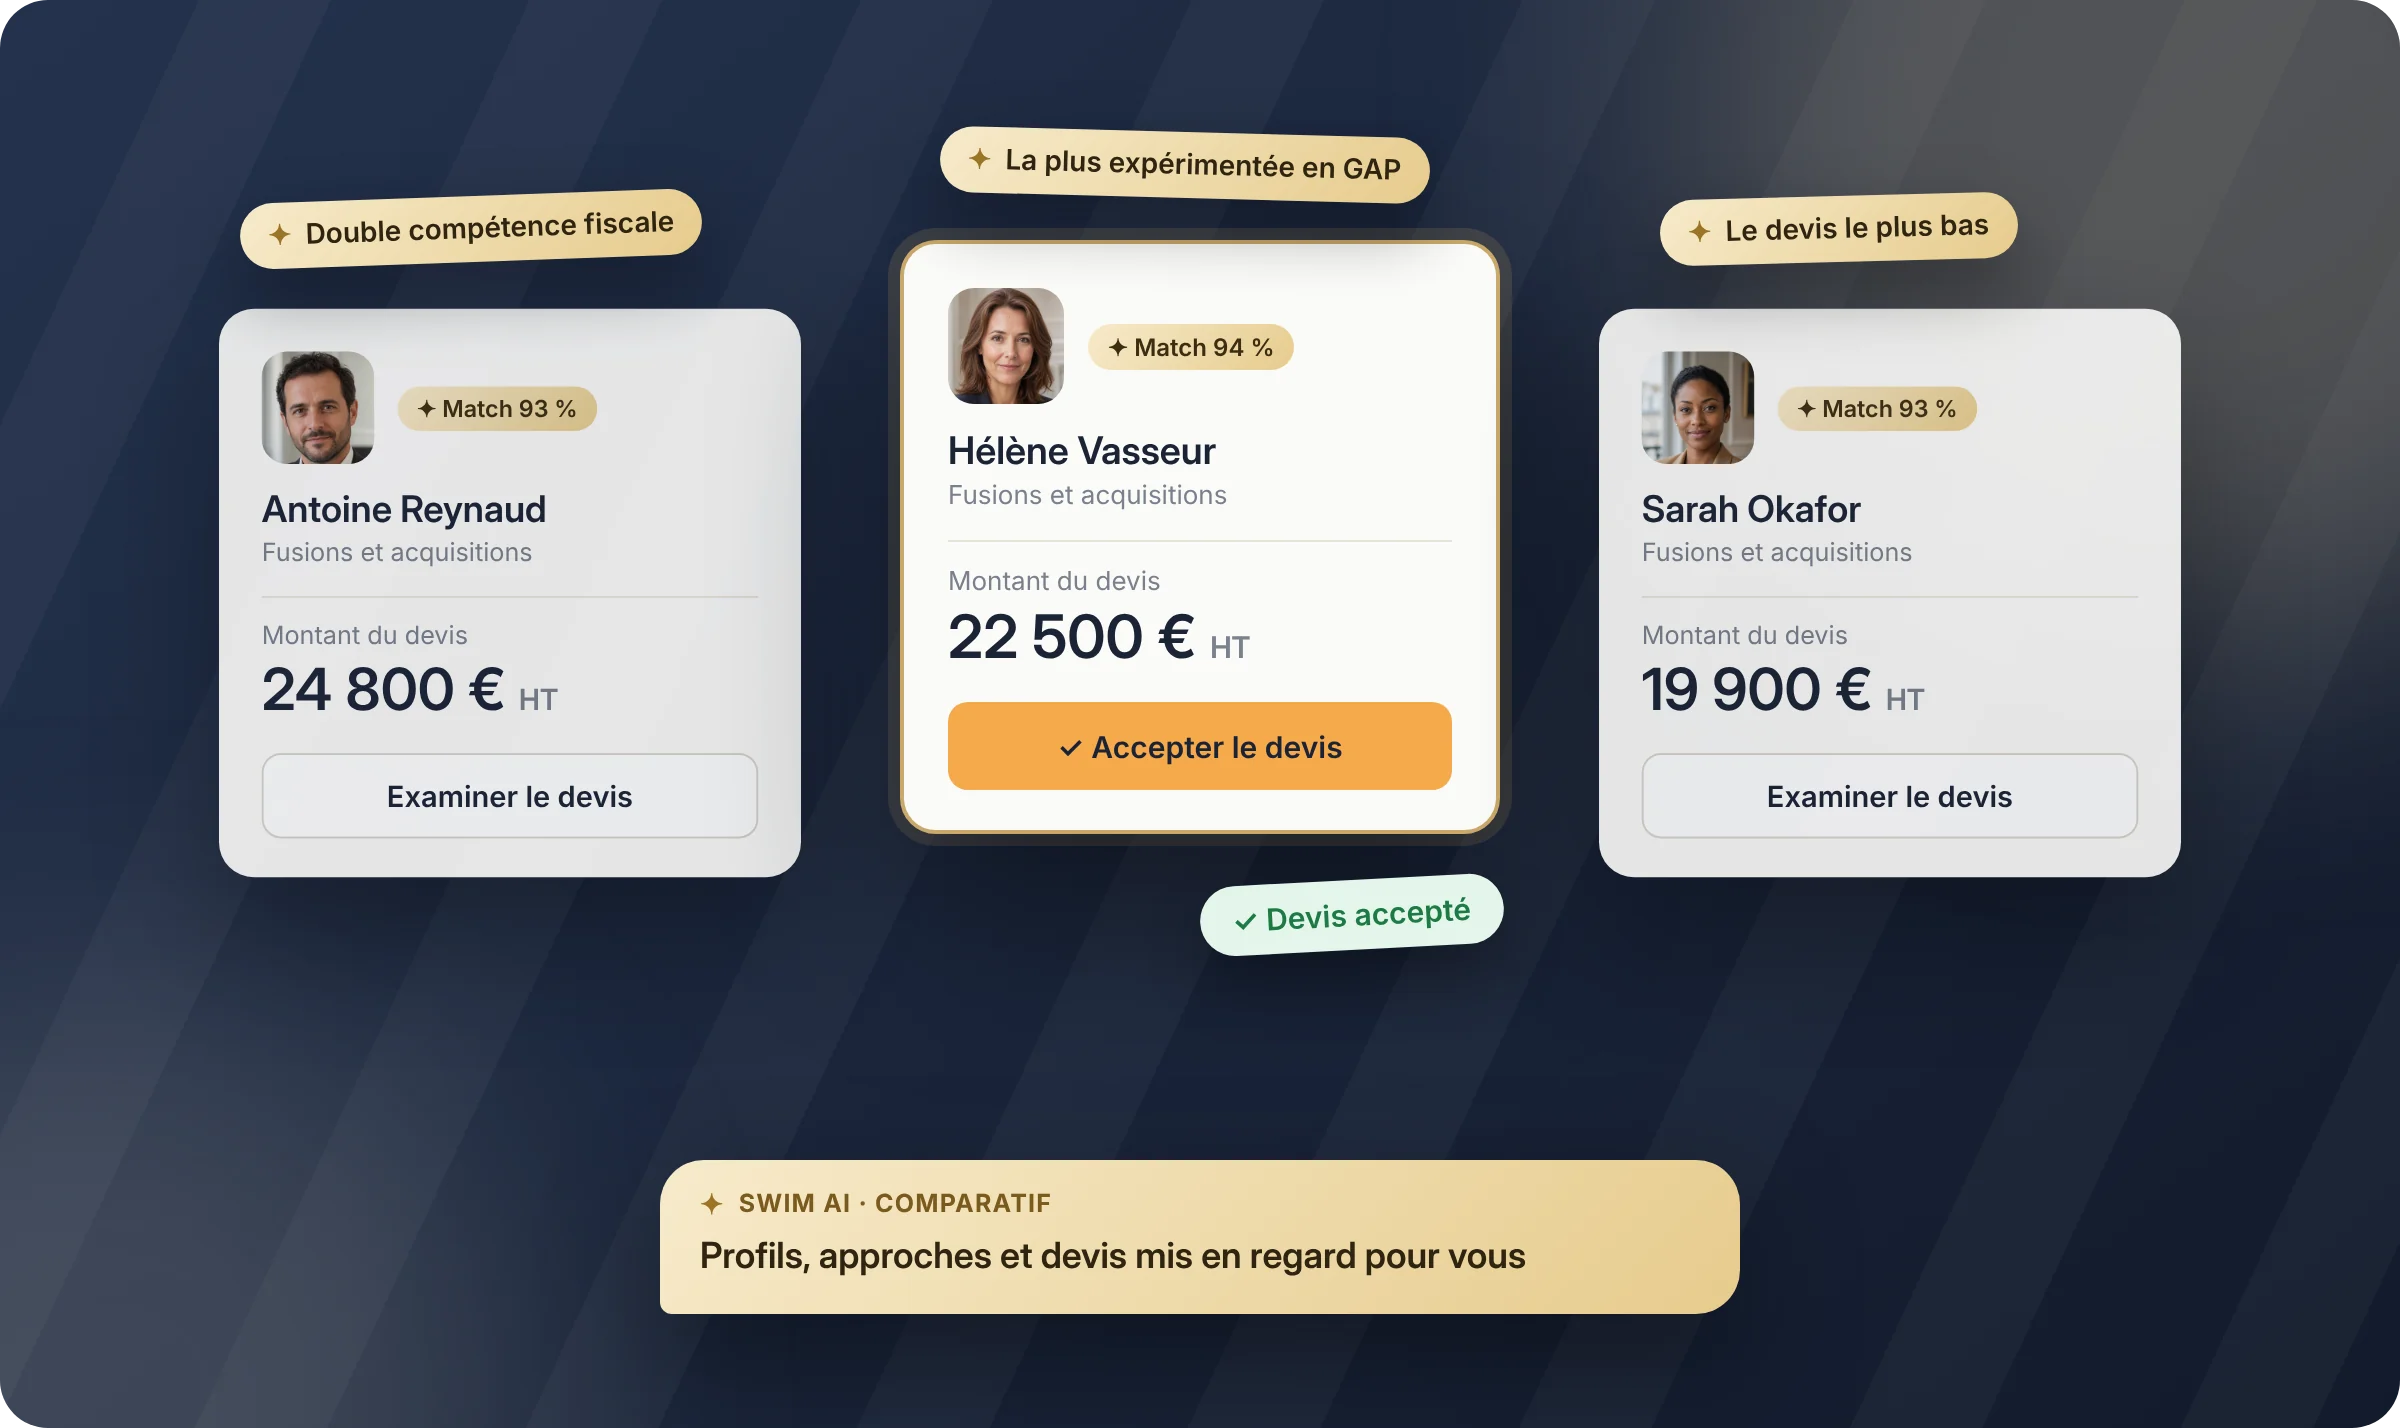
Un avocat vous répond sous 2 h, et vous recevez 3 devis à comparer en moins de 48 h. Que ce soit pour un volume de contrats à traiter, une négociation sensible ou un litige à anticiper, vos projets ne prennent aucun retard.
Avant tout engagement, vous recevez plusieurs devis détaillés. Vous comparez, vous choisissez, et vous gardez le dernier mot. Résultat : une relation transparente et des économies de 30 à 50 % par rapport à un cabinet traditionnel, sans compromis sur la qualité.
SWIM centralise vos missions : contractualisation, suivi des heures, facturation et paiement. Vos informations et documents sont hébergés en France, dans le respect du RGPD et sous le couvert du secret professionnel.
Des analyses concrètes pour comprendre vos obligations et préparer vos échanges avec un avocat.
Palmarès 2026
Lauréat 2025
Lauréat 2023
Incubée 2023
Ils parlent de SWIM

« SWIM, une révolution du modèle d'exercice en cabinet »

« La plateforme SWIM fonctionne comme un système de matching, mettant en relation les avocats compétents avec les cabinets et directions juridiques […]. »

« Ces plateformes permettent aux cabinets et aux entreprises de trouver rapidement des avocats qualifiés et spécialisés dans des domaines spécifiques […]. »

« Entre les entreprises et les avocats, il y avait un chaînon manquant. »

